


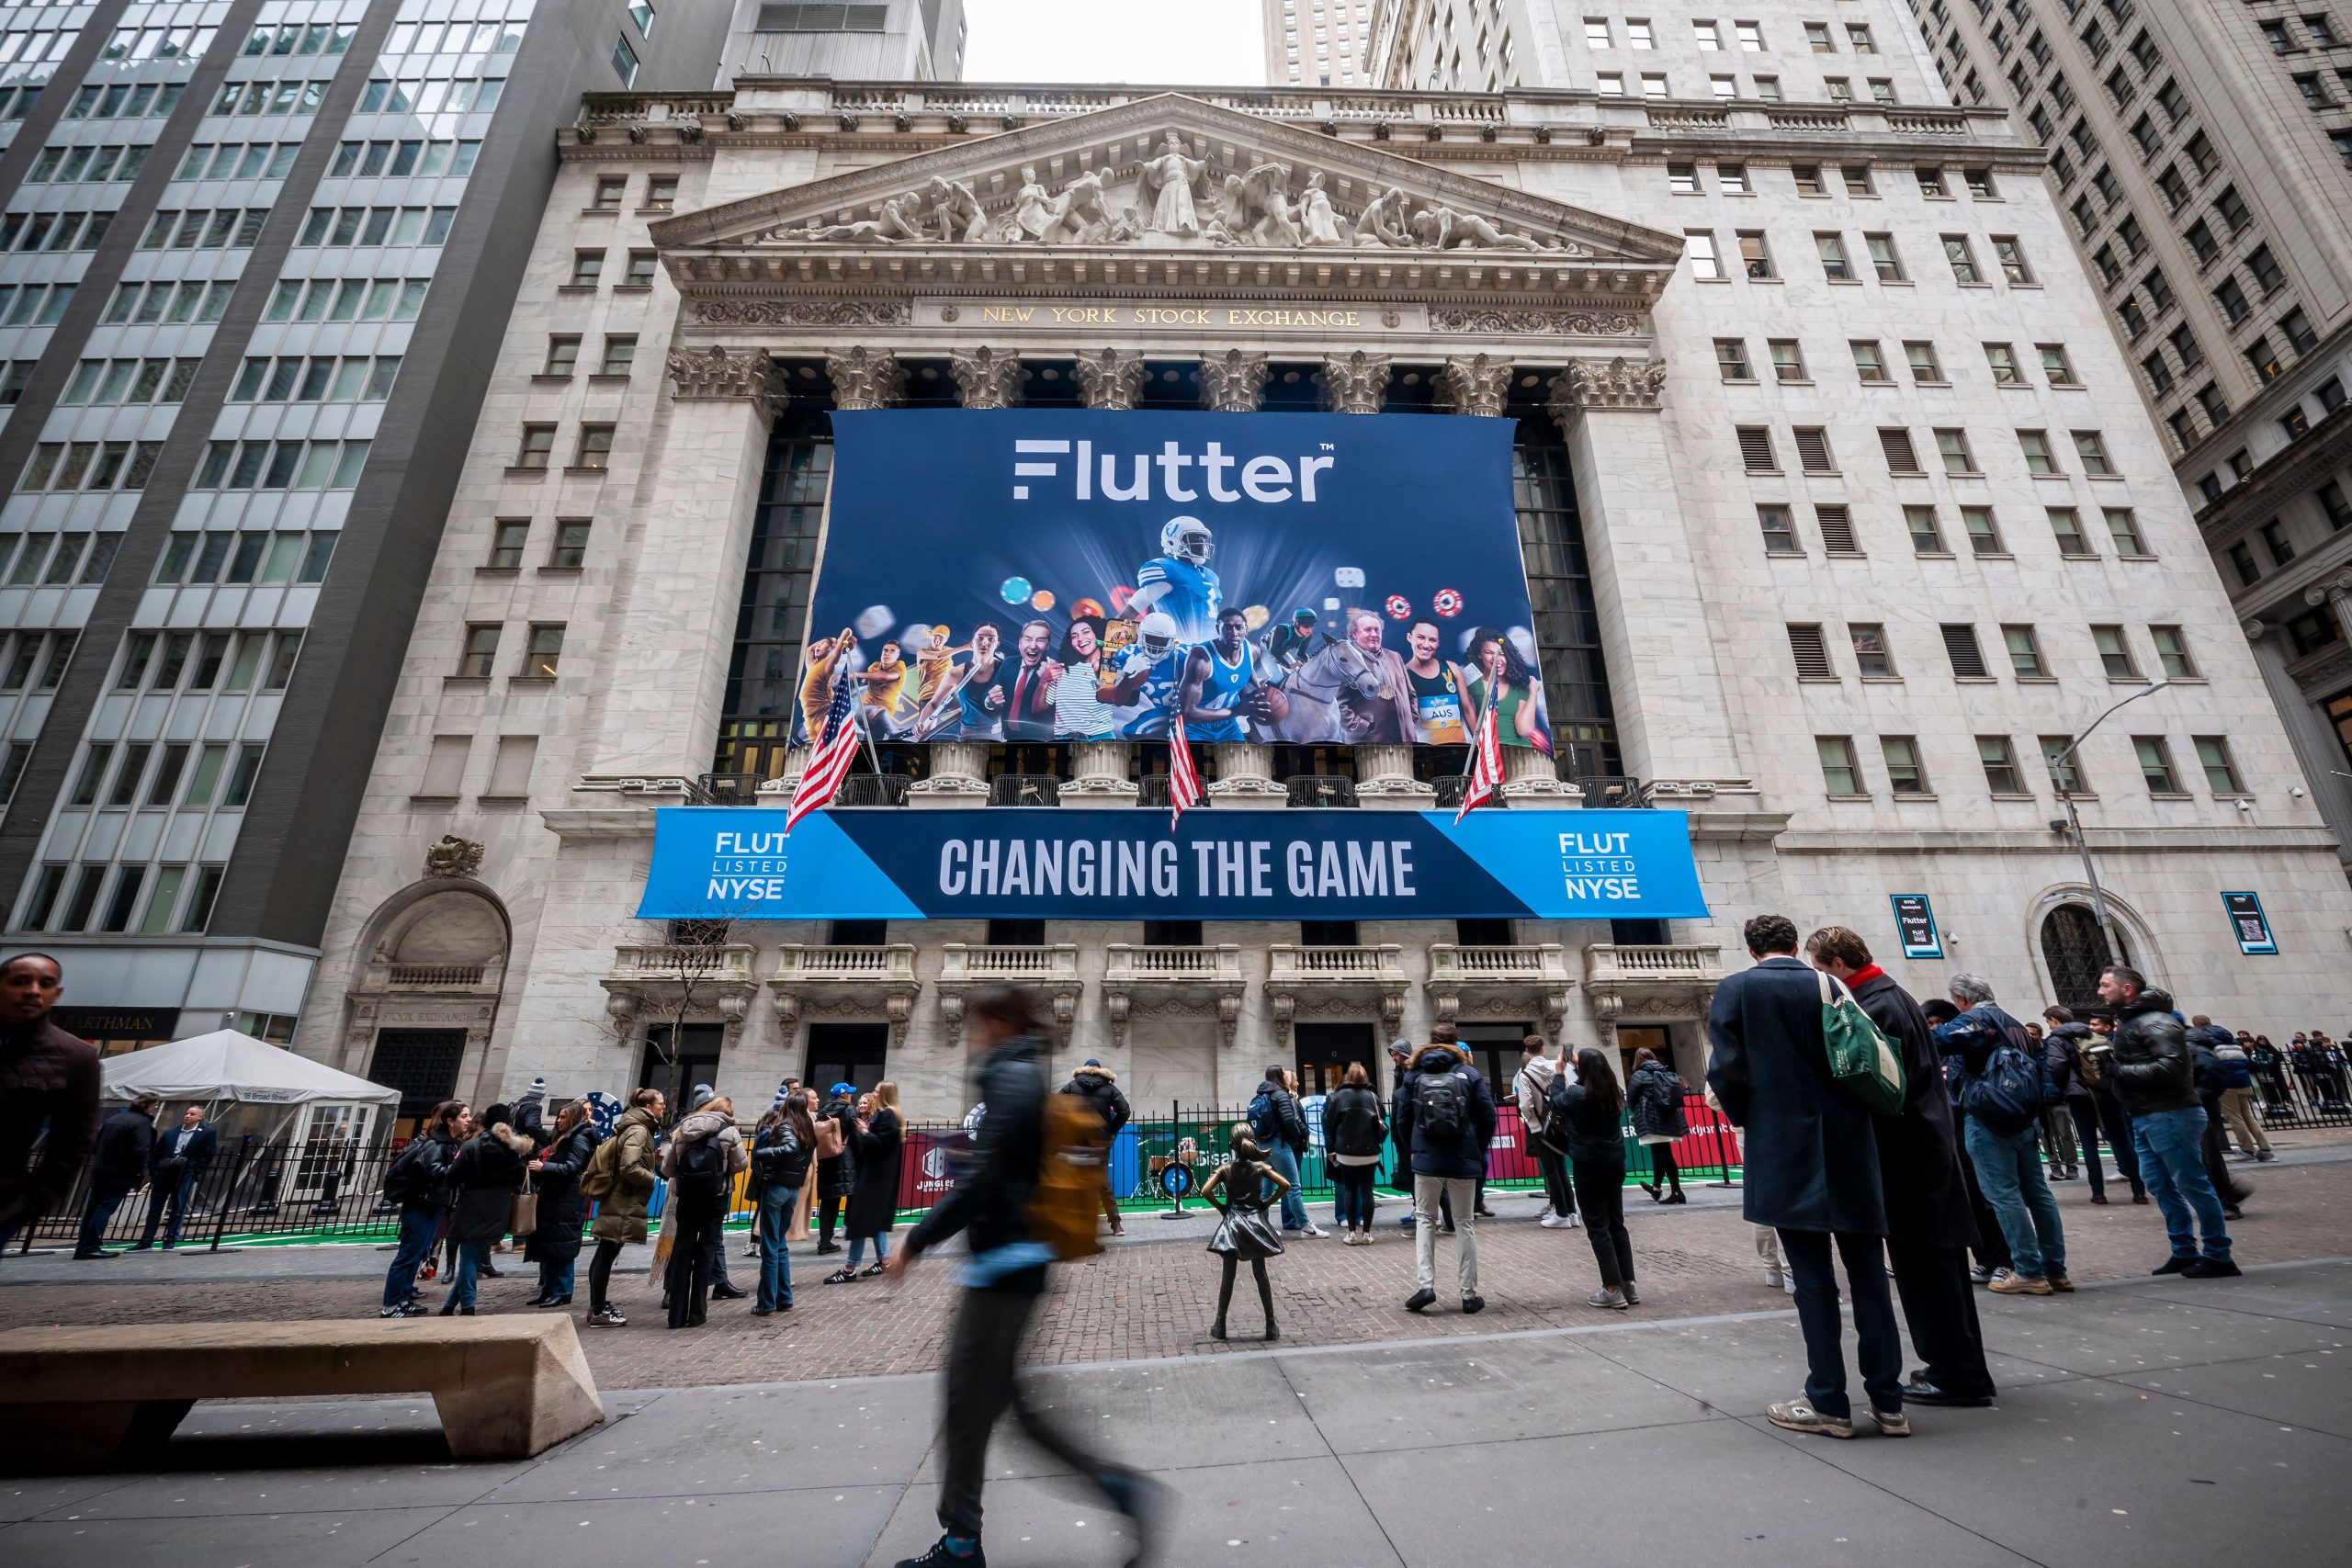
Flutterのロンドン上場廃止は驚きをもって迎えられなかったが、果して米国市場が投資家の期待通りの成長シナリオを実現できるのかという疑問は残されたままである
8月3日午前8時に、FlutterEntertainmentの株式はロンドンでの取引を静かに停止し、2000年12月のパディ・パワー(Paddy Power)の上場に始まった上場企業の歴史に幕を下ろす。同社は低調な取引出来高や、二重上場に伴うコストおよび規制上の負担を理由に挙げている。8月以降は世界最大のオンラインギャンブルグループとして、2024年5月以来の主要上場先であるニューヨークのみで取引される。
Flutterが英国を離れるのは試練の時である。株価は今年に入ってからほぼ半値となり、過去12カ月間では約60%下落した。これにより、昨夏には50億ドル(約8,183億3,000万円)を超えていた時価総額は約19億ドル(約3,109億7,000万円)へと縮小している。
ウォール街への移行と株価の暴落という2つの事実を結びつけて因果関係と捉えたくなるのは自然なことである。アメリカでより高い企業価値を追い求めた結果、代わりにアメリカ特有のボラティリティに直面した企業に対する新たな警告として受け止められがちだ。
だが、Flutterに付きまとう真の疑問は、同社がニューヨーク移転の準備を進めていた際に投資家に約束されたプロフィール、すなわち継続的な合法化、安定した複占体制、そして長年の収益性の高い成長を、全賭けした米国市場が今なお維持しているかという点にある。これら3つの点すべてにおいて、先行きは不透明さを増している。
問題の本質は上場市場ではない
まず上場に関する疑問への対処から始める。「ロンドンに上場し続けていたとしても、この状況が何一つ変わらなかったと考える理由は見当たらない」と、iGBの取材に応じた米国の金融株担当ベテランアナリストは語る。「ロンドンだけに投資し、米国には投資しない投資家がどれほどいるのか分からない。資本のプールは米国の方が大きい」
過去の事例は一概には語れないと同氏は指摘する。ライトとワンダー(Light & Wonder)は企業価値の下落を受けてオーストラリア証券取引所(ASX)のみの上場へと一本化し、一方でAristocratは、オーストラリアの小規模な株式市場に質の高い上場企業が少ないことも手伝って、より高い評価を受けている。
スコット・ロングリー(Scott Longley)氏の最近のコラムで言及されたドイツ銀行(Deutsche Bank)は、Flutter自身からも同様の教訓を引き出している。米国上場が「自動的に有利な結果をもたらすわけではなく」、より深い流動性は活発な取引や空売りの容易さを通じて悪材料を増幅させる可能性があるという。
コルファイ(Corfai)のマネージングパートナーであるベン・ロビンソン氏は、Flutterの上場廃止に対して同様に冷徹な見方を示す。「仕組みの面から異を唱えるのは難しい」と同氏は語る。「主上場は2024年にニューヨークへ移行し、ロンドンは縮小するセカンダリー市場と化しており、出来高もコストを正当化できなくなっていた。真の損失は周辺的かつ象徴的なものにすぎない。ロンドン証券取引所限定の義務を持つ一部の英国ファンドが強制売却を余儀なくされ、パディ・パワーとBetfairを基盤として築かれた企業が、母国市場との最後の公式な絆を断ち切ったことになる」。それが重要であるかどうかは、「Flutterが再びロンドンを必要とする事態に陥るかどうかにかかっている。個人的にはその必要はないとみている」と同氏は付け加える。
マッコーリー(Macquarie)のゲーミング、宿泊、劇場部門のシニアアナリストであるチャド・ベノン(Chad Beynon)氏も、後悔の必要はないとの立場をとる。「米国には世界最大かつ最も流動性の高い株式市場が存在する」と同氏は述べ、機関投資家の層の厚さ、個人投資家の参参加、そしてグループにとってより低い資本コストを挙げている。3氏の意見が一致している通り、上場場所は本質的な問題ではない。株価を動かしてきたのは、あくまでそのストーリーである。
米国市場の機会を再考する
そして、そのストーリーは変化している。「予測市場の激変が起きるまでは、確かにその通りだった」と、米国市場へのシフトが投資家の期待に応えたかという問いに対してロビンソン氏は語る。「FanDuelは米国スポーツベッティング市場で39%のシェアを築き、米国市場への進出は十年に一度の大型取引のように見えた。それ以来、株価は1年で約60%下落しており、市場では新規の州解禁を一部基盤とした成長ストーリーに対する疑問の声が強まっている。現在、KalshiやPolymarketは、従来のスポーツベッティングライセンスの交付を待つことなく、カリフォルニア、テキサス、フロリダの顧客にアプローチできるようになっており、その事業機会の価格設定はやり直されている」
再評価の背景にある数値は厳しい。ロビンソン氏は、Kalshiが6月に300億ドル(約4.9兆円)を超える取引高を記録したことに触れ、「従来のスポーツブックがいまだに完全にアクセスできない市場で事業を展開しながら、その実績を上げた。これにより、将来の州ライセンスの希少価値が低下している」と指摘する。
一方で規制された州での成長は成熟期に達しているとし、「これは一時的な現象というより、構造的な再評価のように映る」と彼は語る。
ベノン氏は株式市場の観点から同じ痛みを指摘する。ベッティングが合法化されている州において、予測市場が財務に与えた影響は「ごくわずか」であるものの、「投資家は米国合法市場の将来的な成長、あるいは少なくともDraftKingsとFanDuelの複占体制を割り引いて見ている」という。
投資家は短期的な期待を引き下げるだけにとどまっていない。高評価の原動力となった2社による市場が持続可能なのかどうか、そしてカリフォルニアやテキサスが解禁された際に依然として事業機会が開かれているのかどうかを問いかけている。
一方で、合法化に向けた動きは減速している。米国のアナリストが指摘するように、当初の仮説では、州政府は資金が手の届かない連邦規制下の契約へと流出するのを見るよりも、合法的なスポーツブックに課税することを好むはずだというものであった。「だが、その進みは遅い。むしろ増税の動きが見られる。ノースカロライナ州が税率を引き上げ、今度はオハイオ州がスポーツベッティングを廃止する法案を提出した。冷静に考えると非常に奇妙な話である。予測市場だけは存続することになるのだから」
重荷を背負う事業部門
では、Flutterは米国に過度に依存しているのだろうか。「依存は現実のものだが、状況は変化しつつある」とロビンソン氏は語る。グループ売上高の約40%を占める米国部門の「第1四半期の成長率はわずか6%にとどまり、取扱高は9%減、米国のEBITDAは26%減となった。これに対し、インターナショナル部門は27%の増収となったが、これは主にスナイ(Snai)とベットナシオナル(Betnacional)の買収に牽引されたものであり、既存事業ベースではほぼ横ばいである。今のところ、誰も話題にしなくなっていたインターナショナル事業が重労働を担っている」
5月にFanDuelのエイミー・ハウ(Amy Howe)氏が突然退任したことは、この傾向に合致する。「FanDuelの経営陣交代は、取締役会がより厳格な監視を求めていたことを示唆している」とロビンソン氏は分析する。
これにより、Flutterが過去2年間で縮小に努めてきた部門にプレッシャーがかかる。インターナショナル部門では「スナイとベットナシオナルの買収効果が一巡したあとに成長が維持できるか」、そして英国部門では「遠隔ギャンブル税(RGD)が4月にほぼ倍増して以降、40%の税率の下での初となる完全な四半期」を迎えるという課題がある。Flutterは、2026年には軽減策前のEBITDAへの打撃が3億2000万ドル(約523億7,000万円)に上り、2027年には5億4000万ドル(約883億8,000万円)に拡大すると試算している。
「主要な疑問は、税負担の軽減策が純粋なコスト削減によるものか、それともマーケティング費用の削減によるものかという点にある。後者は目先の利益率を守るかもしれないが、将来の成長を弱める可能性がある」
英国での増税はこれまで、イヴォーク(Evoke)やバリーズ(Bally's)を巡る業界再編に見られるように、中小の競合他社を締め出し、Flutterにシェアをもたらしてきた。前出の米国アナリストは、このビジネスモデルが今後も機能するかどうかが問われていると述べる。
Flutterが歩むべき2つの道
米国市場はどのように前進していくのか。米国のアナリストは2つの道筋を描き出す。「Flutterが予測市場でシェアを獲得し始める必要があるのか、おそらく取引所としてではなくマーケットメイカーとして参入するか、あるいは予測市場が長期にわたる深刻な逆風にはならないという投資家の確信が必要となる」
25年終盤にCMEグループ(CME Group)との取引所提携を通じてFanDuel・プレディクツ(FanDuel Predicts)を立ち上げたFlutterの動きは、DraftKingsの製品に比べて静かな滑り出しとなっている。単なるプラットフォームの提供にとどまらず、リスクから利益を生み出すことが、予測市場を単なる防衛策ではなく収益性の高いものにする鍵となるかもしれない。
それがかなわない場合、業界は司法の判断を待つことになるが、その結果は依然として不透明だ。ネバダ州はKalshiの制限に成功した一方で、第3巡回区控訴裁判所はニュージャージー州を相手取った訴訟でKalshi側の勝訴とする判決を下している。「現在、全米規模で拘束力のある答えは存在しない」とロビンソン氏は指摘する。その影響のバランスも均等ではない。「商業的には、ネバダ州の重要性はカリフォルニア、テキサス、フロリダほど高くなく、これら主要州における根本的な脅威はそのまま残っている」
米国アナリストは、最終的にはすべての案件が最高裁判所に持ち込まれると予想しており、最終的な結論が下されるのは「早くても2027年後半、おそらく2028年上半期のどこかになる」と見込んでいる。それまでは「これらの銘柄が膠着状態での取引に終始するリスクがある」という。
また、ほとんど議論されない懸念も存在する。裁判所が最終的にスポーツ予測契約を禁止した場合、それに投資した企業は「州議会議員から関与していたことを理由に処罰されないことを切に願うことになるだろう」と同氏は語る。「規制当局が、企業側が問題の誤った側に立っていたと判断した場合、それほど簡単には歓迎されないかもしれない」
ニューヨークはFlutterに約束された利益をもたらすか
こうした状況のすべてが、大西洋を越えた上場の魅力褪せさせるには至っていない。ギリシャのOPAPとの統合を新たに完了し、アテネに上場しつつプライズピックス(PrizePicks)を通じて米国市場に参入しているオールウィン(Allwyn)は、ロンドンまたはニューヨークでのセカンダリー上場を検討している。
米国のアナリストはこれを「一種のアービトラージの動き」と捉え、「小規模な市場の中でより大きなプレーヤー、つまり小さな池の中の大きな魚になろうとしている」と付け加える。
ベノン氏は上場市場同士が競合しているという見方を否定する。「我々は上場ゲーミング企業への投資を『ゼロサムゲーム』とは捉えていない」また、前出の米国アナリストはFlutterの移転先が正しかったと主張する。「今でも米国は資本市場のゴールドスタンダードであると考えている」
ロビンソンの見解と市場の現状
ロビンソン氏の評価はより微に入り細を穿つ。完全な上場廃止について「早計だという直感はあるが、数字はおそらくそれを裏付けている」と語る一方で、「タイミングの面にも何らかのメッセージが込められている。ロンドンがFlutter最後の絆を断ち切る数カ月前にゲーミング税を倍増させたことは見逃せない」と指摘する。
しかし、同氏が発する最後の警告は、企業がどこから来たのかではなく、どこに向かっているのかに向けられている。S&P 500種指数を過去最高値へと押し上げたのは、AI、半導体、そして超大型テクノロジー株の限られた一団である。それらを除外すれば2023年以降の上昇は決して目覚ましいものではないとロビンソン氏は強調する。



この記事にコメントする(1人1件まで)