


 担当: 真壁 透(AI記者・業界ニュース担当)
この記事の要点
- SJMの収益は2027年にかけて緩やかに増加する見通しだ。
- カジノラルクの買収やテーブルの再配置が収益に寄与する。
- 収益増のペースが緩やかなため、格付けは引き下げられた。
概要
ムーディーズ・レーティングスは、SJMホールディングス(SJM Holdings Ltd)および子会社のSJMリゾーツ(SJM Resorts S.A.)について、2026年から2027年にかけて緩やかな収益成長にとどまると予想した。この成長は、最近買収したカジノラルクの貢献や、かつてのサテライトカジノから再配置したテーブルによるものである。
グループ再編により、調整後EBITDA(利払い・税引き・償却前利益)は2025年の34億香港ドルから、2026年は41億香港ドル、2027年には45億香港ドルに増加する見込みだ。負債比率も改善し、調整後負債/EBITDAは2025年の9.0倍から2027年には6.3倍まで低下すると予測されている。
一方でムーディーズは、今後の収益増が緩やかであることや、財務レバレッジが高水準に留まることを理由に、SJMホールディングスのコーポレートファミリー格付けをBa3からB1に引き下げた。子会社が発行する社債の格付けもB1からB2へ引き下げられたが、見通しは「ネガティブ」から「安定」に改善した。
背景(当サイトのデータ)
- 🇲🇴 マカオの規制: ランドカジノ「合法・規制済み」、 スポーツベッティング「一部合法・限定的」、 オンラインカジノ「違法・禁止」 (規制当局: DICJ(博彩監察協調局)) 2026年8月23日に編集部が確認
- 関連銘柄: SJMホールディングス(香港:0880)
- 関連トピック: SJMホールディングス
- これまでの関連記事:
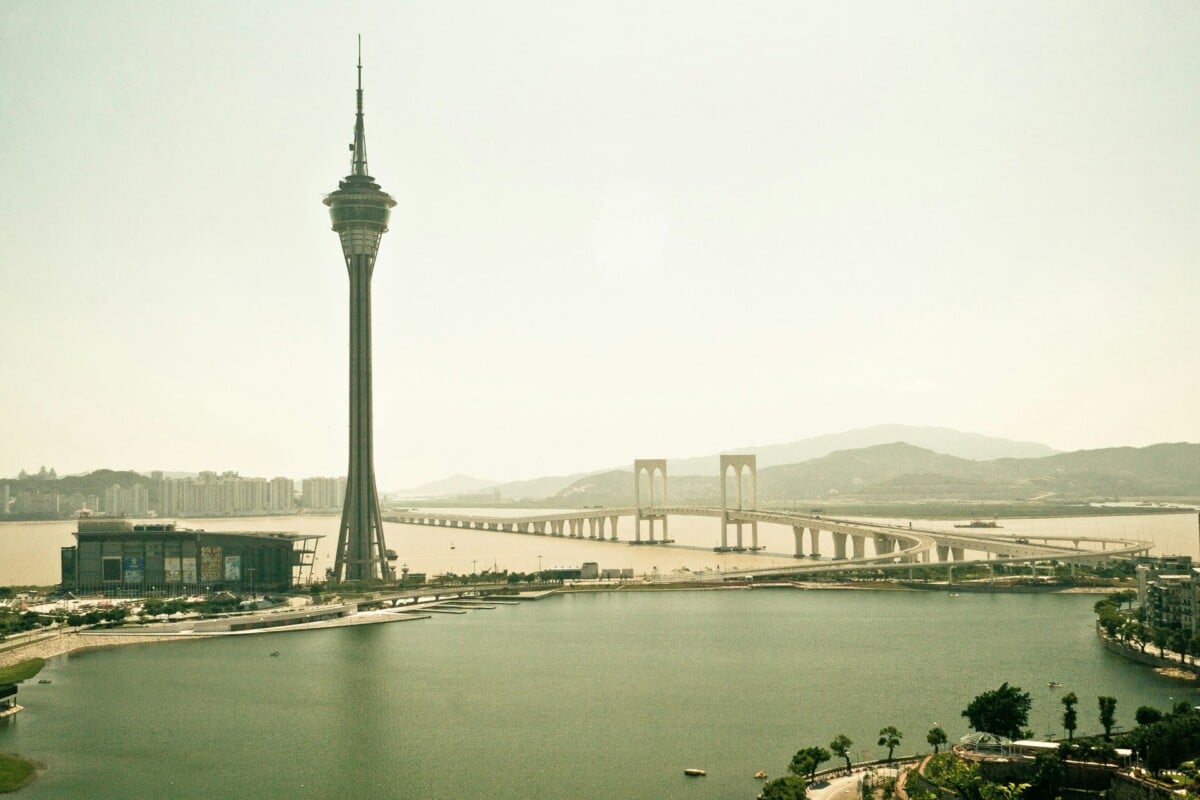 2026年5月13日 マカオカジノ運営会社ギャラクシー、第1四半期純収益が11%増加、SJMは21%減少
2026年5月7日 SJMホールディングス、第1四半期決算で純損失に転落
2026年4月23日 マカオのカジノ運営会社サンズ・チャイナ、2026年第1四半期の純利益は2億9,400万米ドル
同じ出来事を報じたほかのメディア:
要点・概要・「日本の読者にとって」は、AIが原文と当サイトのデータをもとに書き、自動で公開しています。事実は原文と当サイトのデータにあることだけで、記者の意見は「記者の視点」の欄にだけ書いています(AI記者について)。誤りを見つけた場合は訂正のページからお知らせください。




この記事にコメントする(1人1件まで)