


ラスベガス・サンズ創設者シェルドン・アデルソンのアジアでのゲームに対する直感に疑問を抱くのは愚か者だけである。マカオでは、アデルソンは、プレーヤーがサンズマカオと、湿地の埋め立て地にあるラスベガスストリップのベネチアンの超大型バージョンにトレードアップすることを賭けた。彼は、きしむようなきれいなシンガポールが世界で最も高価なカジノリゾートを支え、マリーナベイ・サンズの三重タワーが空中200メートルの世界最大の屋上インフィニティプールを支えるだろうと賭けている。
しかし今では、アデルソンの2007年の主張、「おそらくアジア全域に10のラスベガスが建設できる余地がある」に疑問を呈する理由ができた。
仁川からオーストラリアまで、「建てれば必ず来る」が合言葉だった地域には、荒れ果てた統合型リゾートが点在している。今年の第1四半期のフィリピンのゲーム収益は16%減少した。ゲーム関連施設は販売ブロックで低迷している。2022年、当時世界第3位の経済大国であり、新型コロナウイルス感染症前(およびコロナ後)の観光地として急速に成長していた日本では、3つのIRライセンスに対して資格のある入札者は1社だけだった。マカオでも、昨年の粗収益(GGR)はベガスの3倍で、コンセッション保有者6社中5社が収益とEBITDAが2019年の実績を下回ったと報告している。
スティールマン・パートナーズの最高経営責任者(CEO)、ポール・スティールマン氏は「アジア全域でカジノが間違いなく過剰だ」と語る。「現在、この地域の人口の多くがゲームを利用できるようになりました。」
どう見ても過剰摂取
CBREキャピタル・アドバイザーズの機関投資家調査責任者ジョン・ディクリー氏は、「供給過剰という言葉が適切かどうかは分からないが、成長に苦戦している市場やプロジェクトがあり、高いROIの機会を得るのは難しい」と語る。
ディクリーは、CBREに買収されて以来、アジアのゲーム過剰を予測するUnion Gamingの2019年5月のレポートの共同執筆者だ。このレポートでは、2025年までにデビューが予定されている650億米ドル(約10.4兆円)を超えるゲームプロジェクトが特定されており、マカオ、日本、およびその他のアジア地域で均等に分割されている。
ディクリーとマカオを拠点とするアナリストグラント・ゴバートセン氏は、「それを正当化するために必要なEBITDAと比較したパイプラインの規模を考慮すると、アジアで初めて、新規供給量があまりにも短期間で多すぎると考えられる」と述べた。彼らは20%の投資収益率を予測し、日本からの提案物件を正当化するには地域のEBITDAが277億米ドル(約4.4兆円)に達する必要があると計算し、これは2018年の数字の2倍以上である。日本の適切な規模の設備投資は55億米ドル(約8,814億1,000万円)以下に固定された。
その後、パンデミックが起こった。「新型コロナウイルス感染症19は供給リスクの一部を軽減するのに役立った」とディクリー氏はiGBに語っている。「2019年の私たちの最大の懸念は、パイプラインの規模だけではなく、供給が開始されるまでの期間が短いことでした。」
中途半端な完成度、ROIは小さい
iGBは、2019年以来210億米ドル(約3.4兆円)がアジアのランドベースゲームに流れ込んだと推定しており、これはユニオンの予測429億米ドル(約6.9兆円)の約半分に相当する。一方、ユニオンが集計したアジアのゲーミングEBITDAは、2018年に136億米ドル(約2.2兆円)、2025年には137億米ドル(約2.2兆円)だった。つまり、210億米ドル(約3.4兆円)の投資により、地域のEBITDAは1億米ドル(約160億3,000万円)増加し、ROIは0.5%で0.7%とわずかだった。ディクリーは、多くのプロジェクトが予想を下回っていることから、供給過剰に対する「2019年の懸念が裏付けられる」としている。
「供給過剰と呼ぶのは単純すぎるかもしれない」とNikau Design Groupマネージングディレクターのニコラ・グリーナウェイ氏は言う。「アジアのゲーミング市場は依然として拡大しているが、マカオのような主要ハブや東南アジアの各地域では、キャパシティと需要の不一致がますます進んでいる。VIPプレイの衰退とデジタルチャネルへの着実な移行により、ランドベースの部門の一部が十分に活用されていない。業界はもはや拡大モードではなく、再調整されており、その再調整の中で供給過剰の部分がより顕著になりつつある。」
シーポート・リサーチ・パートナーズのシニアアナリスト、ヴィタリー・ウマンスキー氏は、「供給過剰があるとは思わない。特定の地域の市場には資産管理が不適切であったり、過剰に構築された資産があると思うが、アジアは依然として他のゲーミング市場に比べて浸透度がかなり低い」と語る。「たとえば、韓国の外国人専用カジノは、おそらく多すぎるでしょう。フィリピン市場は、おそらく需要に比べて、特にウェストサイドシティのオープン時には供給過剰になりつつあります。シンガポールを見ると、供給不足だと言えるでしょう。」
去ったが忘れられてはいない
「アジア太平洋全体の苦戦は、ほとんどの場合、供給過剰によるものではない」とMurray International Groupのナイル・マレー会長は語る。「そのほとんどは、ゲームおよび非ゲーム製品への投資と開発によるもので、主要なソース市場からの現在の顧客のニーズを満たさず、代わりに、もはや存在せず、戻ってくることのないジャンケット顧客やVIP顧客に頑固に焦点を当て続けています。西洋中心の思考指導者が望むと信じているものではなく、既存の顧客と新興顧客に彼らが望むものを提供してください。」
「現在、アジアでランドカジノが全般的に供給過剰だとは思わない。しかし、本土中国のハイエンドギャンブラー向けに設計、建設されたカジノが間違いなく過剰に存在している」と、三大陸で長年ゲーミング幹部を務めるアンディ・チョイ氏は言う。
「本当の問題は、製品と市場の不一致です。アジアのほとんどすべての施設が、高級アメニティと営業担当者への手数料支払いという同じ2つの戦略を使って、市場の同じ小さなセグメントを追いかけています。公平を期すために言うと、その高級セグメントはかつて非常に大きく収益性が高かったため、他のアプローチを追求するのはほとんど意味がありませんでした。しかし今日、アジアのゲーム業界は真のイノベーションと高級市場からのシフトを必要としています。」
1億2,000万人以上がサービスを受けていない
チョイの「裏側の計算」は、アジア全体の中間市場セグメントが十分なサービスを受けられていないことを示している。「マカオとシンガポールへの年間総訪問者(カジノ訪問者だけでなく、すべての訪問者)を合計すると、年間約6,000万人となり、これはベガスへの訪問者数の約1.5倍になります。」
「一方、マカオおよびシンガポール(中国)のコアフィーダ市場は、ベガスのコアフィーダ市場の約5倍の規模です。これは、マカオとシンガポールのカジノの需要が2倍以上過小評価されている可能性があることを示唆しています。」
ウマンスキーは、マカオの「大規模な夜間大量ビジネス」が依然として「大幅にパフォーマンスを下回っている」と観察している。原因の1つは、ウマンスキーが「プレミア化」と呼んでいるもので、大衆向けの部屋を少数の招待制のハイローラースイートに変えることである。
マカオのCovid後の逆風には、ジャンケットシステムの縮小も含まれる - VIP GGRは2019年に168億米ドル(約2.7兆円)、昨年は84億米ドル(約1.3兆円)だった -中国本土経済の低迷、そして財務面では、2022年のカジノ営業権契約におけるコンセッション保有者の総額136億米ドル(約2.2兆円)の非ゲーム投資義務。
小さくない、よりスマートな
グリーナウェイは、地域全体で「規模、タイミング、実証済みの需要の間に不一致がある。多くのプロジェクトは楽観的な仮定、VIPゲーミング、急速な観光業の回復、地域への波及効果などに基づいて構築されているが、完全には実現していない。実行ギャップ、前倒し開発、外部ショックと相まって、これが業績に負担をかけている…最終的には、このサイクルが規律を強化している。今後の開発は、より慎重に、柔軟に、実際の需要に基づいたものになる可能性が高く、デフォルトで縮小するのではなく、より賢明な方法で開発することになるだろう」と述べた。彼らは拡大し、進化する。
地域的な傾向を超えて、特定の市場要因が、2019年の連合分析ではカバーされていない市場であるソウル郊外の仁川のインスパイア、中心部ベトナムのホイアナ、オーストラリアのクイーンズワーフ・ブリスベンのIRの顕著な苦境の一因となっている。
これらのIRのルーツは2010年代初頭に遡る。当時、アジアのゲーム需要は無限に見え、米国の運営者はマカオを燃料とするライバル、サンズ、Wynn、MGMに後れを取ることを深く恐れていた。ジャンケットと本土のハイローラーは、マカオに対する中国政府の監視の強化を感じ、特にマカオのローリングチップコミッションの1.25%制限を超える報酬で新たな目的地を探した。
それから10年以上が経ち、3つのIRはすべて圧力による経営権の変更を経験している。それぞれが10億ドル(約1,602億6,000万円)を超える投資からまともな収益を上げるには依然として深刻な障害に直面している。
仁川の猛暑
ネイティブアメリカンの運営会社Mohegan Gamingは、2016年3月に仁川経済自由区の韓国のゲートウェイ空港に隣接するInspireの開発承認を獲得した。当時、IFEZはアジアでゲームライセンスを取得できる数少ない選択肢の1つだった。 (シーザーズは、2020年にエルドラド・リゾーツに買収されるまで、仁川IRも建設していた。)しかし、ソウルから車で3時間の遠隔地江原ランドを越えて、韓国の他の17のカジノでは、入場に外国パスポートが必要となる。
「インスパイア・コリアは、すでに多くの外国人専用カジノがサービスを提供している市場において、地元の韓国人ゲーミング参加者の恩恵を受けずに、大規模な統合型リゾートを建設することに尽力している」と、16億米ドル(約2,564億1,000万円)を投じてインスパイアを設計したスティールマン氏は語る。「モヒガンは、ウォーターパーク、デジタルエンターテインメントアトラクション、主要エンターテインメントアリーナでプロジェクトを差別化するために最善を尽くしました。」
「しかし、大規模な統合型リゾートには毎日のエネルギーと臨界量が必要です。そのエネルギーは通常、エンターテインメント、食事、小売、ゲームに参加する観光客と地元住民の両方から得られます。この規模のリゾートをほぼ完全に外国人観光客に依存するのは非常に困難です。」
私のところに飛んで来てください
「飛行機に乗って飛んで来なければならない人だけが顧客ベースであれば、それはさらに困難になります」とウマンスキー氏は言う。ただし、空港の場所については議論がある。
トッテナム&カンパニーのマネージングディレクターであるアンドリュー・トッテナム氏は、「外国人専用カジノは、外国人観光客を促進しサポートする十分な観光インフラが周囲にない限り、うまく機能しない」と反論する。ソウルには観光の魅力があるが、仁川にははない、と彼は言う。
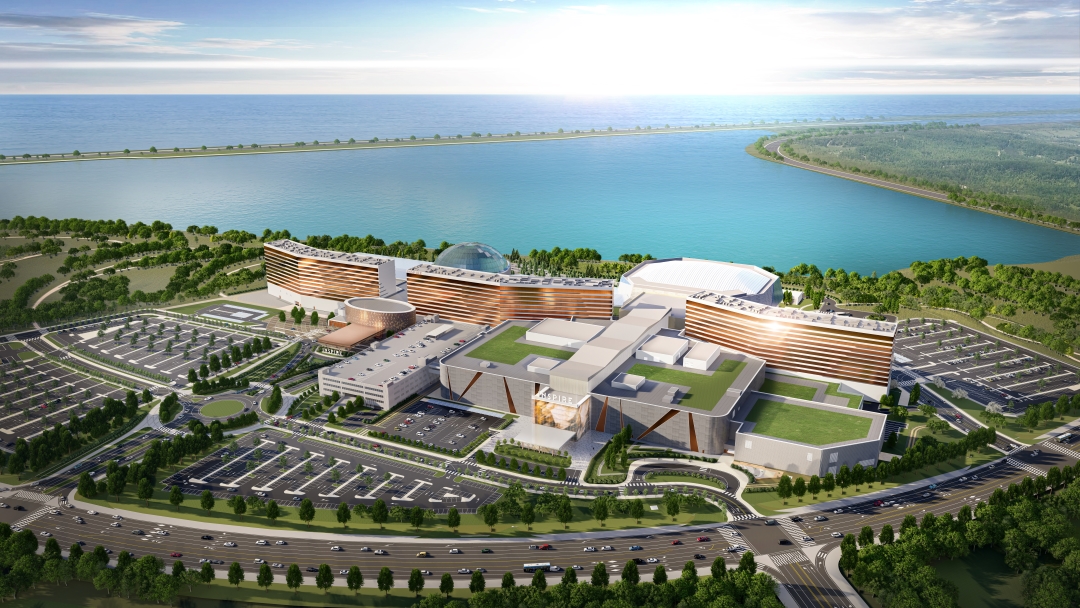
多額の損失が発生する中、インスパイアの金融業者ベイン・キャピタルはモヒガン氏に2億7500万ドル(約440億7,000万円)の融資不履行に追い込み、昨年2月にIRを引き継いだ。ほとんどの観察者は、ベインがインスパイアの売却を望んでいると信じている。一方。ベインはスティーブ・ウォルステンホルムを最高カジノ責任者に採用するなど、経営陣の変更を行った。
ウォルステンホルム氏が2025年まで社長兼最高経営責任者(CEO)を務めたホイアナにも、外国人専用のカジノがある。もともとマカオのトップジャンケットプロモーターであるサンシティがクライアントにサービスを提供するために開発したホイアナの13億米ドル(約2,083億3,000万円)の第1段階は、2020年6月に新型コロナウイルスの影響で始まった。マカオが2021年11月にサンシティ会長のアルビン・チャウを逮捕したとき、新たなビジネスモデルが必要だった。
サンシティのジャンケットフリーの尻尾であるLETは、最終的にホイアナ株を少数株主に売却した。周大福ジュエリーチェーンを所有するチェン家の非公開部門である周大福エンタープライズは、スタンレー・ホーのマカオゲーム独占に長年投資しており、破産手続き中でバハマの統合型リゾートバハ・マールを買収している。ホイアナには、4キロメートルのビーチフロント、世界クラスのゴルフコースがあり、ユネスコ世界遺産に登録されている15世紀に遡る港湾地区ホイアンにも近い。
アジア市場の進化
クイーンズワーフ・ブリスベンでは、Star Entertainmentが3月に不動産開発会社から撤退した際、CTFEは香港上場の不動産開発会社ファー・イースト・コンソーシアムとともに、25%の株主から50%のパートナーに進化した。スターの前身のエコーは、老朽化した財務省のカジノをランドマークとなる建物に置き換えようとしたが、選択肢が限られていたとスティールマン氏は言う。「アジアのゲーム観光がブリスベン市場を拡大すると信じて、アジアの投資家が参入した。その後、プロジェクトはさらに大規模でより高価な開発に成長し、」価格は35億豪ドル(約3,959億3,000万円)に達した。
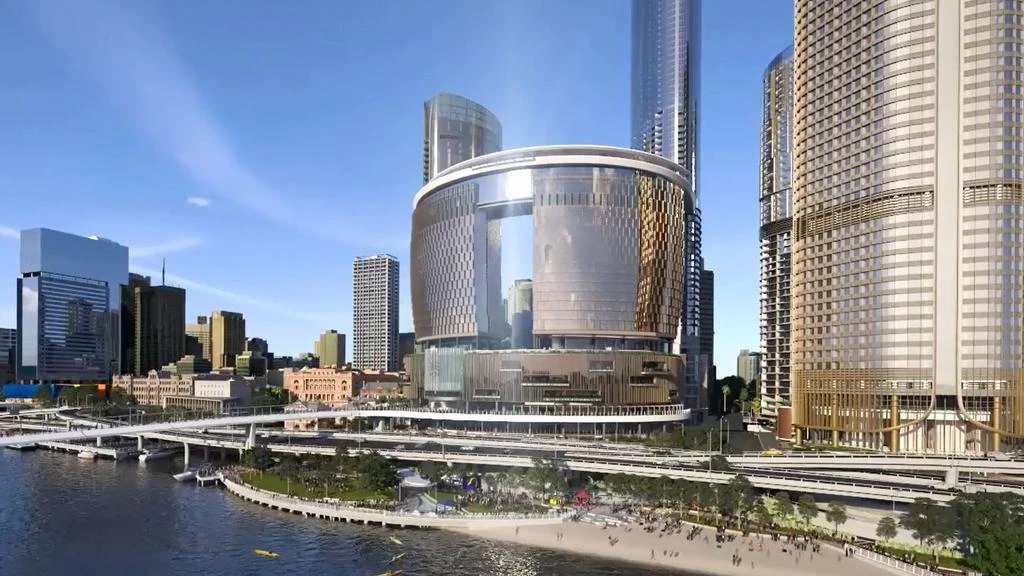
「周大福とファーイーストは、海外からのアジアの富裕層顧客に焦点を当てた、非常にハイエンドな物件になるというアイデアを持っていた」とウマンスキーは語る。「その顧客ベースは、もうギャンブルをするためにオーストラリアに来るわけではありません。」
オーストラリアのアジアのハイローラー事業は、2019年に明らかなカジノマネーロンダリングと犯罪結社に関するメディアの暴露を受けて縮小した。しかし、この疑惑は市場リーダーであるクラウンとスターの両社に対する複数の州規制当局の調査によって裏付けられている。それ以来、厳しい規制により、「手と足首を縛られた状態でバタフライを泳ぐことがカジノに求められている」とマレーは言う。
グループ全体で損失に直面したスターは、近隣のスター『ゴールド・コースト』に注力するため、ブリスベンの株式をCTFEとFECに売却した。Starは米国の運営者Bally'sとオーストラリアの億万長者マティーセン家に引き継がれ、ブルース・マティーセン・ジュニアがCEO兼取締役に就任した。
ウマンスキー氏はQWBについて、「彼らはより地元のカジノ施設になれるよう位置付ける必要があり、それが可能です」と述べている。「彼らは戦略を変える必要があるが、それをしていない。彼らは不動産の管理でスターに固執した。スターは1時間離れたところに不動産を持っているため、本質的に利益相反が存在する。」
ウマンスキーはまた、クイーンズワーフやその他のオーストラリアのカジノが、さまざまな規制や税制の下で運営されている全国のクラブやホテルにある数万台の電子ゲーム機(現地ではポーキーとして知られている)と競合していると指摘している。マシーセン家は大手のスロットゲーム起業家である。オーストラリアがスロットマシンを大量に持っていることを疑う人はほとんどいない。
ムハマド・コーエンは元米国外交官で、現在はiGBアジア全体の編集者である。彼は2006年からアジアのカジノビジネスを取材しており、最近ではフォーブスで、1997年の引き継ぎ期間中にテレビニュース、愛、裏切り、高額な資金と安いランジェリーをテーマにした小説『香港On Air』を執筆した。

この記事にコメントする(1人1件まで)